
睡眠時無呼吸症候群(SAS)と診断されても、生命保険にまったく
入れなくなるわけではありません。
ただし、治療状況やC-PAPの使用状況、合併症の有無などによって、
保険会社の引受判断は変わります。
私は実際にSASと診断され、C-PAP治療を続けています。
その経験も交えながら、生命保険との関係を解説します。
◆ 自分で気づけない睡眠時無呼吸症候群(Sleep Apnea Syndrome)。
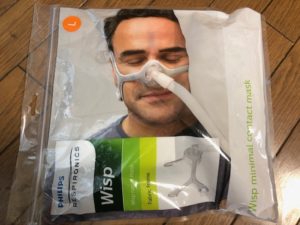
家族に言われて初めて気が付く、睡眠時無呼吸症候群という厄介な病気が
あります。いびきがひどくて、家族が寝ていられないと言います。
本人はすやすや眠っているつもりですが、頻繁にいびきが途切れるようです。
その間呼吸が止まっているので、苦しいはずですが眠っているとわかりません。
本人の自覚症状が乏しいことも多く、病気のような病気でないような病気ですが、
睡眠時無呼吸症候群と診断されると、生命保険に入れなくなる可能性があります。
昼間の睡魔と闘いながら、不安を感じておられる方に、
筆者のSAS体験談をお話しします。
◆ 睡眠時無呼吸症候群の診断基準。
眠るときいびきをかきますが、呼吸が止まるといびきも止まります。
ずっと呼吸が止まったままだと死んでしまいますので、
苦しくなると眠りが浅くなり、一気に口から呼吸しているようです。
一息つくとまたいびきが始まり、呼吸困難から眠りが浅くなります。
それを一分間に何回繰り返すかで、睡眠時無呼吸症候群の重症度が決まります。
眠りが深まらないため、十分な睡眠がとれずに睡眠不足と疲労が
蓄積していきます。重症になると命にかかわることもあるそうです。
また居眠り運転などのリスクも高まります。
専門的には無呼吸低呼吸指数(AHI:Apnea Hypopnea Index)と呼びます。
AHIが5以上(呼吸が止まったり、浅くなったりする回数が1時間に5回以上)
だと睡眠時無呼吸症候群と診断されます。
5~15回を軽症、15~30回を中等症、30回以上を重症とみなします。
筆者は中等症ということですので、C-PAPを装着する治療法になりました。
◆ 睡眠時無呼吸症候群になると生命保険に入れなくなるのか、検証。
SASと診断されると、生命保険の加入審査は厳しくなる傾向があります。
きちんと治療を継続すれば、生活習慣病のリスクが低減されるのに
おかしなことです。
と思って調べてみたら、引受基準緩和型保険や無選択型保険などを中心に、
加入できる商品があります。当然保険料は、割増しになり条件が付きます。
告知事項も厳しくなりますが、入れないことはないようです。
家族がいてまだ子供にお金がかかる場合は、必要な生命保険となります。
睡眠時無呼吸症候群の多くは肥満などにより、寝ている間に気道が閉塞し呼吸が
止まる病気です。睡眠中に呼吸が断続的に停止するので、血液中の酸素濃度が低下し様々な合併症の原因となります。
動脈硬化や血圧だけでなく、心筋梗塞や脳卒中、生活習慣病につながっていく
リスクが高いので、生命保険では引き受けのハードルが高くなります。
睡眠時無呼吸症候群の診断を受けて、生命保険の加入を考える場合の
注意点を専門的立場からアドバイスします。
睡眠時無呼吸症候群の種類によっては、入れる保険がない場合もありますので、
ご自身の診断結果を正確に把握するようにしてください。
①複数の商品を比較、納得できるまで確認。
保険会社や保険商品により、引き受け基準が微妙に異なりますので、
複数の商品や保険会社を比較することが大切です。
保険営業でも保険ごとの引き受け基準が頭に入っていることはないので、
突っ込んで納得するまで確認することです。
②告知は正確に、間違いないように。
過去の病歴や入院歴は、詳しく正確に告知することが大事です。
診断時期やC-PAP使用状況、通院状況などは正確に告知することが大切です。
余計なことを言えば入れないというようなことは一切考えずに、
間違いのない告知をしてください。それでだめならあきらめるくらいの
気持ちです。
保険金や給付金を請求するようなとき、告知義務違反を疑われるようなことがないようとくに注意が必要です。
③がん保険とは無関係?
SASとがんとの関係については研究が続いていますが、生命保険の引受基準では、
一般的に心疾患や脳血管疾患ほど重視されない傾向があります。
■がん保険は採算割れ、それでも不要と言えない3つの深刻な理由。
◆ 睡眠時無呼吸症候群とは、C-PAP装着体験と困りごと。
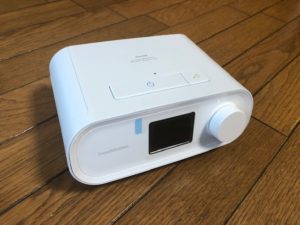
SASという診断を受けると、C-PAP(シーパップ)というヘッドギアみたいなマスク
を鼻に装着して毎晩寝ます。
機械から空気を鼻腔に送り陽圧にすることで、鼻からの呼吸を促進する仕組みで
す。鼻先からホースが伸びていて、機械につながっています。
まるで動物園の象が寝ているような奇妙なスタイルで、寝返りもはばかられます。
いびきのかわりに機械の音がしますが、家族にすればその方が安心するようです。
アレルギー性鼻炎とかがあると鼻が詰まり、C-PAPから出た空気が口に抜けます。
点鼻薬で鼻を通しつつ枕元にお茶を置いて喉の渇きをいやします。
これを一生続けるのかと思うと、慣れるまでは辛いものがあります。
C-PAP持参でないと、社員旅行にも行けません。
また毎月一回定期検診があるので、通院しなくてはなりません。
※病院によっては、C-PAP装着率が80%以上であれば2ヶ月に1回になります。
ただし2か月分のリース料は発生します。
・SASの費用負担について。
どこかで挫折しそうな仕組みです。定期的な診察費用と、
それに含まれるC-PAP関連機器のリース料がかかります。
保険適用になりますが、筆者の場合は3割負担ですので、
月4,000~5,000円程度でした。年間で6万円程度は、かなりの負担です。
また通院のために、半日ほどは休みを取得しないといけません。
実感として言えることは、SAS患者は昼間睡魔に襲われることはありますが、
自覚症状があるとは限りません。寝ている間のことは覚えていないのですから、
本当に自分はSASなのかわからなくなります。
◆ 睡眠時無呼吸症候群の検査入院。
SASの診断には、自宅で睡眠時の酸素濃度を測定します。
そのデータでSASの可能性が疑われる場合は、
一晩だけ検査入院が必要になります。
頭や体に検査用の電極をいっぱい貼付け、身動きできない状態で
一晩脳波を測定して診断を確定します。
一番困るのは、トイレです。検査用の線がいっぱいつながっているので、
勝手にトイレにいけません。
筆者のケースでは、看護師さんにお願いしてベッドで用を足すよりありません。
朝はシャワーしないとべっとり糊のようなものがついているので、どこにも行けない感じです。それでもいつしか眠ってしまい、相変わらずいびきをかきながら、
知らない間に朝が来ます。
一通りの検査を受けて、晴れて睡眠時無呼吸症候群と診断されれば、終わりなき通院が始まります。
検査入院の結果、治療のための検査となれば、保険によっては医療保険の給付金
の対象になる場合があります。
SASでなければ、ただの検査入院ですので、給付対象外となる保険もあります。
ここの縛りは意外に厳しい保険会社がありますので、出るか出ないかは、
確認が必要です。
■保険証券のなくなる時代に保険金の請求漏れをなくす法をまとめると。
◆ 睡眠時無呼吸症候群と生命保険の関係、まとめ。
睡眠時無呼吸症候群について自身の体験を交えて、生命保険に加入できるか検証しました。
生命保険に入れるかどうかという以前に、睡眠時無呼吸症候群にならないに越したことはありません。
何度も言いますが、自分では病気という自覚はあまりありません。
また、肥満でなくても睡眠時無呼吸症候群と診断されることは珍しくありません。
自覚がないので、一人暮らしのような場合、自分では睡眠時無呼吸症候群と気が付かないことが多いと思います。
生命保険との関係で言えることは、条件は厳しくなると言うことです。
しかし、生命保険に入れるかどうかでは、じっくり選べば引受基準緩和型保険などを中心に加入できるケースがあります。
睡眠時無呼吸症候群は、自然に治るということはあまり期待できません。
そのため、長い付き合いになることを覚悟しなければなりませんから、やはり気
が重いことです。
■保険営業が活用すべき刺さる情報をまとめたページ
→保険営業が活用すべき生命保険周辺情報、医療費控除・相続登記・保険ブログ。
「睡眠時無呼吸症候群でも生命保険に入れる?SAS患者の体験談と注意点。」への6件のフィードバック